
Vooral grote organisaties worden steeds vaker publiekelijk aangesproken op hun gedrag, geholpen door de transparantie en laagdrempeligheid van sociale media. Stakeholders eisen van organisaties bovendien een maatschappelijke opstelling en een brede belangenbehartiging die verder gaat dan alleen het realiseren van financieel rendement.
Mede naar aanleiding van fraude en corruptieschandalen die de media hebben gehaald, is het belang van governance en interne beheersing van organisaties de laatste decennia duidelijk geworden.

Code
Ontoereikende controls hebben een belangrijke impact op de cultuur en daarmee het realiseren van de organisatiedoelstellingen. Daarnaast stellen toezichthouders en regelgevers cultuur steeds dwingender aan de orde. Voor de financiële sector heeft dit al tot wet- en regelgeving geleid.
De verwachting is dat een soortgelijke ontwikkeling zich ook in andere sectoren gaat voordoen. Ook in de corporate governance code wordt aandacht aan cultuur besteed. Van organisaties wordt niet alleen verwacht dat zij de juiste dingen doen, maar ook dat zij de dingen juist doen.
Het belang van een integere organisatiecultuur als onderdeel van een beheerste en integere bedrijfsvoering wordt breed onderkend. Regels zijn nodig om aan medewerkers duidelijk te maken wat van hen wordt verwacht, maar regels kennen ook hun beperkingen.
Beleid leidt niet direct tot verantwoord gedrag en kan als ‘noodzakelijk kwaad’ worden gezien. Grip krijgen op en het kunnen verklaren van gedrag sluit tegenwoordig beter aan bij de verwachting van de externe stakeholders.
Ethiek
Ethiek wordt vaak als moraliserend ervaren, vanuit het beeld van het opgeheven vingertje. Dat stuit vaak op weerstand bij financieel medewerkers, managers en adviseurs. Maar zo moet ethiek niet worden gezien, want het is een zoektocht naar hoe je op een goede manier de juiste dingen kunt doen. Daarbij kan van een aantal bouwstenen gebruikgemaakt worden.
Het is belangrijk dat financieel professionals beseffen dat ethiek zowel een subjectief en persoonlijk als een professioneel aspect heeft. Financieel professionals hebben in dit kader verschillende verantwoordelijkheden: a) zorgen voor betrouwbare financiële informatie, en b) fungeren als financieel geweten van een organisatie.
In deze rol krijgen zij met allerlei verleidingen te maken. Bijvoorbeeld om een fout maar even over het hoofd te zien of om creatief met cijfers om te springen. Om te voorkomen dat je daarin meegaat, moet je alert en deskundig zijn. Het is heel belangrijk om te weten hoe je je rug recht kunt houden, want je kunt je integriteit maar één keer verliezen.
Wisselwerking
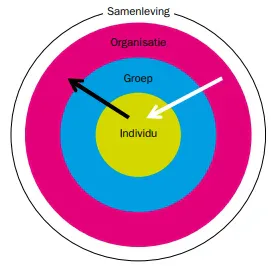
Figuur 1 geeft de wisselwerking tussen individu, groep en organisatie schematisch weer. De kenmerken van het individu beïnvloeden de organisatiecultuur. Door het ontwikkelen van vaardigheden, attitude en kennis kunnen medewerkers aan een integere organisatiecultuur bijdragen. De organisatiecultuur en de daarin aanwezige controls beïnvloeden het individu.
Hulpvraag
Financieel professionals schieten algauw in de verdediging als ze met een ethisch dilemma worden geconfronteerd. Ze checken dan vooral of alle procedures wel zijn gevolgd. De zelfbescherming draait op volle toeren.
Maar om dilemma’s op te lossen, moeten medewerkers ethische afwegingen kunnen maken. Dat is soms best lastig. In zo’n geval is het prettig om er met collega’s over te kunnen sparren of er thuis over te kunnen praten. Het vraagt zelfkennis om te weten wanneer je hulp nodig hebt bij zo'n dilemma.
Morele moed
Edgar Karssing deed onderzoek naar de morele moed van auditors, die vaak als het financiële geweten van een organisatie worden gezien. Mensen die er in een organisatie voor moeten zorgen dat alles netjes verloopt, kunnen behoorlijk onder druk worden gezet. Daarbij kan het gaan om kleine pesterijen, bezuinigingen op de auditafdeling en zelfs fysiek geweld.

Als zo’n situatie zich voordoet, is het belangrijk om je morele kompas in het oog te houden en daar ook naar te handelen. Daarbij helpt het als er duidelijkheid is over je bevoegdheden.
Gedragsonderzoek laat zien dat kinderen al, nog voor ze kunnen praten, goed en slecht van elkaar kunnen onderscheiden. Ze kunnen herkennen wat schadelijk is voor anderen en hebben de natuurlijke neiging om voor het goede te kiezen.
Deskundigen vinden dan ook dat organisaties niet alleen regels moeten opleggen en handhaven, maar ook moeten cultiveren wat van nature aanwezig is.
Integriteit
Kunnen omgaan met druk stelt hoge eisen aan je integriteit, bijvoorbeeld omdat je bij of voor een organisatie werkt met eigen belangen. Daarnaast kunnen interne en externe gebruikers van de informatie je werk bemoeilijken. Ook die hebben een moreel kompas, een eigen denkwijze en onderwerpen waar ze waarde aan hechten.
Gedragscode
Alleen je eigen morele kompas is niet maatgevend voor het uitoefenen van je vak. Echte professionals omarmen en verinnerlijken daarnaast het professionele kompas dat bij de functie hoort.
De NBA heeft bijvoorbeeld een gedragscode opgesteld met heldere kernwaarden. In de Verordening gedrags- en beroepsregels accountants (VGBA) worden ze fundamentele beginselen genoemd, zoals professionaliteit, integriteit, objectiviteit, vakbekwaamheid en zorgvuldigheid, en vertrouwelijkheid.
Zulke kernwaarden maken ethiek minder subjectief. Ze laten zien welke morele verplichtingen en verantwoordelijkheden er zijn. Als je niet bereid bent om daar rekening mee te houden, oefen je je beroep niet goed uit en zul je het waarschijnlijk niet lang redden in je vak.